


Vývoj průmyslových robotů zahájil zlatý věk
Pokud jde o průmyslový trend, složená roční míra růstu přesáhla za posledních 13 let 20 procent. Rostoucí mzdové náklady a politické pokyny podporují rozvoj průmyslu průmyslových robotů. Z pohledu kapitálového prostředí docházelo v roce 2017 a 18. k událostem financování v oblasti průmyslových robotů často. V průmyslové aplikaci pole rozsudku 3C zahájí kolo ohniska.
1. Průmyslový trend
Jak je znázorněno na obrázku níže, objem prodeje čínských robotů od roku 2013 rychle roste s ročním tempem růstu o více než 20 procent. V roce 2018 se předpokládá, že bude odesláno více než 140000 jednotek. Pokud je průměrná cena 200,000 juanů, velikost trhu samotných průmyslových robotů dosáhne 28 miliard juanů.
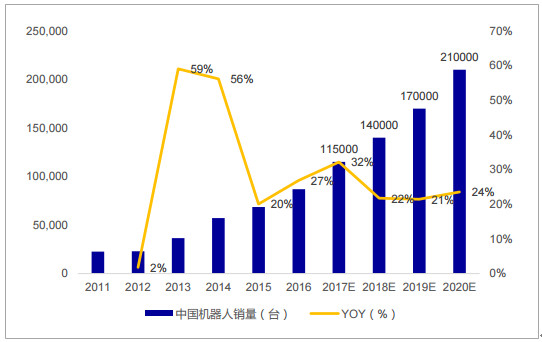
Zdroj dat: 2018-2024 In-depth Market Survey and Future Development Trend Report of China's Industrial Robot Industry vydané společností Zhiyan Consulting
2. Hnací faktory
Rostoucí mzdové náklady: S mizením demografické dividendy a snahou o pohodlné pracovní prostředí v 80. a 90. letech 20. století mzdové náklady ve zpracovatelském průmyslu stále rostou. Národní statistický úřad zveřejnil roční průměrnou mzdu zaměstnanců podle pozice v podnicích nad určenou velikost v roce 2017. Podle zprávy je průměrná mzda ve zpracovatelském průmyslu v Číně 58 049 juanů, což ztratilo výhodu v oblasti nákladů práce ve srovnání s jihovýchodní Asií. . Rostoucí cena práce si tedy vynucuje vývoj průmyslových robotů.
Pokyny k zásadám: Národní úroveň postupně zveřejnila zásady, jako jsou „Made in China 2025“, „Plán rozvoje robotického průmyslu (2016-2020)“, „Projekt silné průmyslové základny“ a tak dále. Plánuje se, že do roku 2020 bude cílová hustota průmyslových robotů v Číně 150 jednotek na osobu, s domácím výkonem 200,{5}} jednotek a nezávislým výkonem 100,{7}} jednotek. Národní vůle podporovat rozvoj průmyslu průmyslových robotů.
3. Fenomén kapitálu: Kapitál věnuje stále větší pozornost průmyslovým robotům patřícím do výrobního a zpracovatelského průmyslu
Data ukazují, že v roce 2017 se uskutečnilo 166 akcí financování a do začátku listopadu 153 akcí financování v roce 2018, přičemž maximální výše financování dosáhla stovek milionů jüanů. Mezi zúčastněné instituce patří Sunwei, China Merchants Capital, Deutsche Union Capital, Ming Power Capital a další čínské hvězdné investiční instituce.
Použití průmyslových robotů v 3C je malá exploze
Produkty 3C, včetně technologie výroby skořápky, skla, krytu a dalších dílů, stejně jako celá technologie montáže stroje, jeho proces a zařízení jsou vyzrálé, obsah zpracování s vysokým opakováním, vysoká pracovní náročnost, v souladu s charakteristikami automatické transformace. Ale status quo u nás je takový, že stupeň automatizace je stále na nízké úrovni. Například: v současnosti je hustota robotů v průmyslu 3C v Číně pouze 11 jednotek na 10000 zaměstnanců, zatímco hustota robotů v Japonsku a Jižní Koreji již přesáhla 1200 jednotek na 10,{{ 7}} zaměstnanců. Trend růstu tržní kapacity je zřejmý. Podle výsledků zveřejněných „grassroots research“ je komplexní úroveň back-end montáže, testování a balení v současnosti méně než 15 procent a míra automatizace má stále velký prostor pro zlepšení a stane se středem zájmu velkých podniků. v příštích několika letech.
Z hlediska tržního měřítka je průmysl 3C druhým velkým trhem po automobilovém průmyslu. Naše země je velká země ve výrobě 3C. Asi 70 procent světových elektronických produktů vyrábí a montuje Čína. Naproti tomu automobilový průmysl je relativně vyspělý, inkrementální prostor je omezený a je v podstatě monopolizován čtyřmi velkými rodinami.
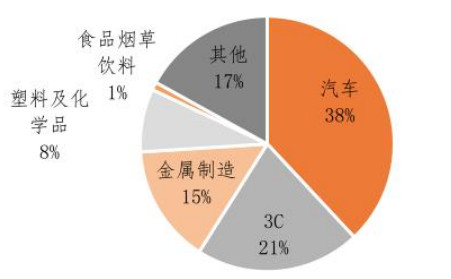
Zdroj dat: Foresight Technology Research Institute
Průmyslová výzva/rozsudek
Za prvé, základní části zabírají 70 procent nákladů na ontologii, ale silně závisí na dovozu
Z hlediska nákladové struktury se průmyslový robot skládá z řídicího systému, pohonného systému a aktuátoru, což odpovídá ovladači, servomotoru a reduktoru a dalším základním částem. Pokud jde o náklady, hlavní díly tvoří většinu nákladů průmyslových robotů, asi 72 procent. Pro stejné základní díly nakoupí domácí výrobci omezovač rychlosti za téměř 4násobnou cenu a servopohon za téměř dvojnásobek ceny. Mezi nimi jsou motor a reduktor silně závislé na dovozu a pole regulátoru je postupně lokalizováno.
Domácí trh se servomotory: tři nejlepší Panasonic, Mitsubishi, Yaskawa jsou japonské značky, celkový podíl dosáhl 45 procent, Siemens, Bosch, Schneider a další evropské značky zaujímají high-end, celkový podíl na trhu asi 30 procent, celkový podíl domácích podniků je méně než 10 procent;
Na trhu s reduktory: 75 procent světového trhu s přesnými reduktory zabírají japonské Hamernacho a Nabotsk, mezi nimiž Nabotsk vyrábí reduktor pro obytné vozy, což představuje 60 procent podílu, Hamernacho vyrábí harmonický reduktor, který představuje 15 procent podílu;
Na domácím trhu s řídicími jednotkami zabírají Fanuc, Yaskawa a ABB téměř 40 procent podílu na trhu, zatímco podniky druhého stupně, jako jsou Epson, OTC a Staubier, zaujímají 44 procent podílu na trhu. Mezi čínskými a zahraničními kontrolory je malá propast. Hardware je zvládnutý, zatímco domácí značky mají stále mezeru ve stabilitě, rychlosti odezvy a snadném použití v softwaru.
Druhý. Na trhu Long Tail jsou ontologie a integrátor integrovány do podoby „ontologického integrátora“.
Čína má koncentrovaná průmyslová odvětví, jako jsou automobily a 3C, ale většina z nich jsou obecná průmyslová odvětví s nízkou průmyslovou integrací.
V prostředí decentralizovaného trhu jsou požadavky zákazníků často na zlepšení účinnosti svařování a paletizace jednoho článku nebo nahrazení ruční práce a požadavky na pochopení procesu v terénu nejsou vysoké a obtížnost integrace je nízká. Na long tail trhu je hodnota poskytovaná jediným integrátorem nebo výrobcem ontologií nízká. Proto se kombinace ontologie a integrátoru stává volbou odvětví a stává se „ontologickým integrátorem“.
Třetí. Charakteristiky zákazníka vyžadují vysoký nákladový výkon, snadné nasazení a snadné ovládání
Trh Long Tail se vyznačuje extrémně roztříštěnými zákazníky, velmi nízkou úrovní aplikace a velmi citlivým na cenu. Jedinečné tržní charakteristiky předkládají zcela odlišné požadavky na produkty pro dodavatele ontologií:
Za prvé: vysoká cena výkon
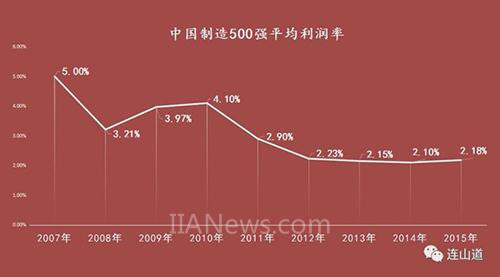
Mezi Čínou a Amerikou je velký rozdíl ve výrobní marži. Od roku 2011 se průměrná zisková marže čínských výrobců šest po sobě jdoucích let pohybuje v rozmezí ultra nízkého zisku 2-3 procent. Naproti tomu průměrná zisková marže amerických výrobců v žebříčku Fortune 500 za rok 2016 je až 12,2 procenta a u amerických výrobců v žebříčku Fortune 500 za rok 2017 až 10,9 procenta. Když majitelé podniků přidají nové průmyslové robotické zařízení za okolností nízké ziskové marže, omezených úvěrových zdrojů a vysokých finančních nákladů, klíčovým bodem v klíči je poměr nákladů a výkonu a základní index je vstupem zařízení zpět do tohoto cyklu.
Tržní příležitosti a výzvy průmyslových robotů
Pro ontologické integrátory je obtížné akceptovat náklady na úplné využití importovaných zákazníků pro základní díly, takže domácí základní díly nahrazují nebo si sami vyvíjejí základní díly jako volbu integrátorů ontologie.
Za druhé: snadné nasazení
Drobná transformace jednoho článku má za následek, že cena průmyslových robotů pro zákazníka nenarůstá a drží se v řádech statisíců až milionů. Každý projekt však potřebuje sladění inženýrských zdrojů, což může maximalizovat efektivitu a zlepšit rychlost obratu inženýrských zdrojů a stát se jedním z nejlepších mečů pro zlepšení úrovně zisku. To představuje výzvu pro nasazení projektu. Snadné nasazení zkracuje dobu nasazení a zapojení hlavních inženýrů, čímž snižuje náklady.
Za třetí: snadná obsluha
Na rozdíl od velkých zákazníků v automobilovém průmyslu má personál vysokou kulturní gramotnost a může mít zaměstnance na plný úvazek, aby se účastnili raného školení o používání zařízení. Long tail zákazníci nemají profesionály, kteří by se mohli trpělivě učit složitá tlačítka a provozní instrukce. Bláznivá operace je král. Snadné ovládání interakčního propojení člověk-počítač je jedním z bodů, které integrátoři ontologií potřebují neustále optimalizovat.
V současné době průmysl průmyslových robotů zahájil zlatý věk vývoje a také přitáhl pozornost mnoha kapitálů, mezi nimiž je aplikace pole 3C jedním z klíčových směrů hodných pozornosti. V současné době dostaly kromě regulátoru omezení čtyř rodin také reduktor a servomotor. Pro long-tailový trh kromě automobilového a 3C nemají ontologie a integrátor postupně žádné hranice a stávají se integrovaným „ontologickým integrátorem“. Schopnost vlastního výzkumu ontologických integrátorů, snadné nasazení a snadná obsluha základních komponent se staly klíčovými faktory úspěchu trhu Long Tail.